


암진단비는 있는데 신한통합건강보험 원 치료비도 필요할까요?
안녕하세요.
86년생 남편 보험을 다시 알아보고 있는 주부입니다.
기존 보험을 꺼내서 보다 보니까
암진단비는 어느 정도 준비되어 있는데
막상 치료가 길어졌을 때 받을 수 있는 보장은
부족해 보여서 신한통합건강보험 원을 알아보고 있어요.
얼마 전 남편 회사 선배분이 대장암으로 수술하고
항암치료까지 받으셨는데 치료가 한 번으로 끝나는 게 아니더라고요.
병원비뿐 아니라 치료가 길어지면서 들어가는 비용 얘기를 들어보니
저희도 진단비만 믿고 있어도 되는 건가 괜히 걱정됐어요.
몇 군데 상담받아보니 신한통합건강보험 원으로
비급여암주요치료비랑 항암약물치료비,
항암방사선치료비를 같이 보완하는 설계를 많이 보여주시더라고요.
남편은 현재 먹는 약이나 특별한 병력은 없는데
40세쯤부터는 이런 치료비 보장을 따로 챙겨두는 게
괜찮은 건지 아직 잘 모르겠어요.
특히 표적항암이나 면역항암치료를 받게 되면
항암약물치료비가 어떤 조건에서 나오는지가 제일 궁금합니다.
신한통합건강보험 원 약관을 보다 보니까
치료 종류나 지급조건을 하나하나 따져봐야 하는 것 같아서 이거 헷갈리네요.
비급여암주요치료비도 한 번 받고 끝나는 건지
아니면 정해진 기간 동안 치료할 때마다 보장받을 수 있는지도 궁금해요.
같은 해에 암수술을 하고 항암약물치료나 항암방사선치료까지
이어서 받는 경우 각각 보장이 가능한지도 설계 전에 확인하고 싶고요.
기존 암진단비를 더 올리는 방법이랑 신한통합건강보험 원으로
실제 치료비 쪽을 추가하는 방법 중에서 계속 고민하고 있습니다.
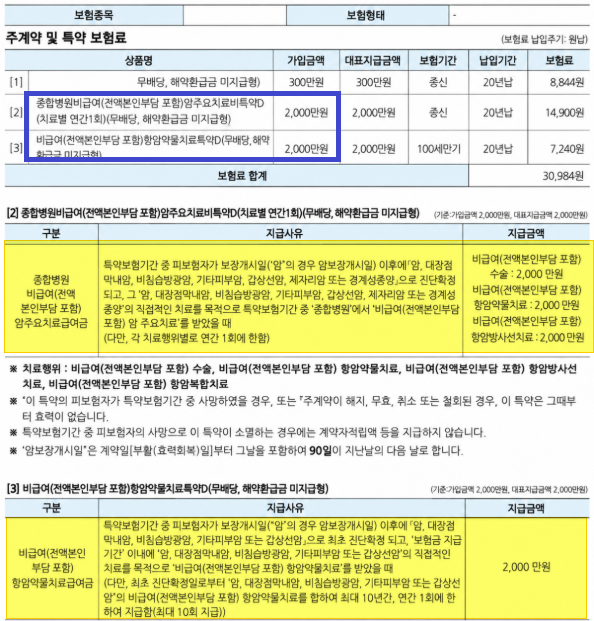
보험료 차이까지 생각하면 무조건 특약을 많이 넣는 것보다는
실제 암치료를 받을 때 활용할 가능성이 높은 보장 위주로 구성하고 싶어요.
혹시 비슷한 연령대 남편분 보험으로 신한통합건강보험 원 비교해보신 분 계실까요?
다른 회사 비급여암주요치료비와 비교했을 때 보장기간이나 지급조건,
보험료 차이가 어떤지 실제 설계 받아보신 분들 경험도 부탁드립니다.
💬 4개의 답변이 있어요