


5년 넣고 10년 뒤 찾는 KB 트리플 레벨업 연금, 세금 괜찮을까요?
안녕하세요.
요즘 고정지출 정리하면서 남는 돈을 노후자금으로
따로 묶어둘까 해서 KB 트리플 레벨업 연금을 알아보고 있어요.
5년 정도 납입하고 5년 더 유지하면 목돈이 꽤 늘어나는 구조라고
설명을 들어서 처음에는 괜찮아 보이더라고요.
주변에서도 KB 트리플 레벨업 연금 얘기를 하길래
저도 예상금액 표까지 받아봤는데요.
막상 가입하려고 찾아보니까 나중에 돈을 찾을 때 세금이나
건강보험료 때문에 생각했던 것만큼 이득이 아닐 수도 있다는
얘기가 있어서 괜히 걱정됩니다.
특히 지금은 피부양자 자격이나 건보료 부분도 신경 쓰고 있어서
KB 트리플 레벨업 연금 만기 때 받는 돈이 어떤 식으로 잡히는지가 궁금해요.
은행 예금이랑은 세금 적용이 다르다고 하는데
가입금액을 너무 크게 잡으면 문제가 될 수도 있는 건지 이거 헷갈리네요.
저는 수익만 많이 보는 것보다 10년 정도 유지한 뒤
세금 문제 없이 깔끔하게 노후자금으로 가져가는 게 더 중요하거든요.
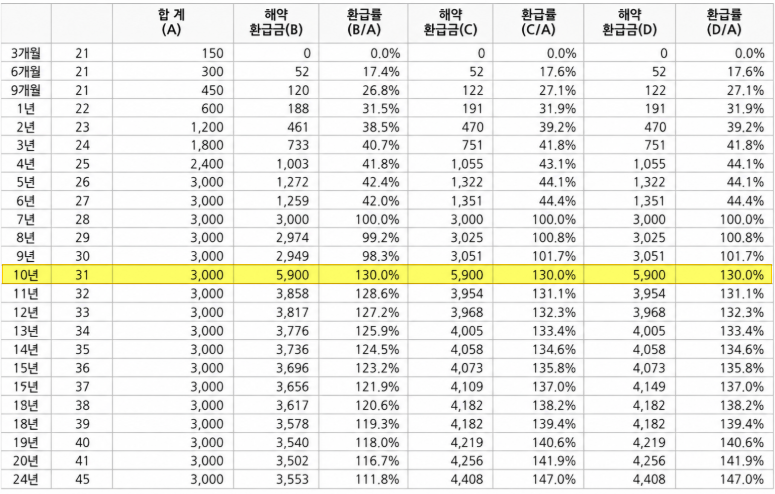
KB 트리플 레벨업 연금 가입하신 분들은
비과세 조건이나 금액 한도까지 따져보고 월 납입액을 정하셨나요?
혹시 실제로 KB 트리플 레벨업 연금 설계 받아보신 분 계시면
어느 정도 금액으로 준비하셨는지 궁금합니다.
만기 때 세금이나 건보료까지 생각하면 어떤 부분을
꼭 확인해야 하는지도 경험 있으시면 조언 부탁드려요.
같은 카테고리 글전체보기 →
💬 4개의 답변이 있어요